19 nov 2026
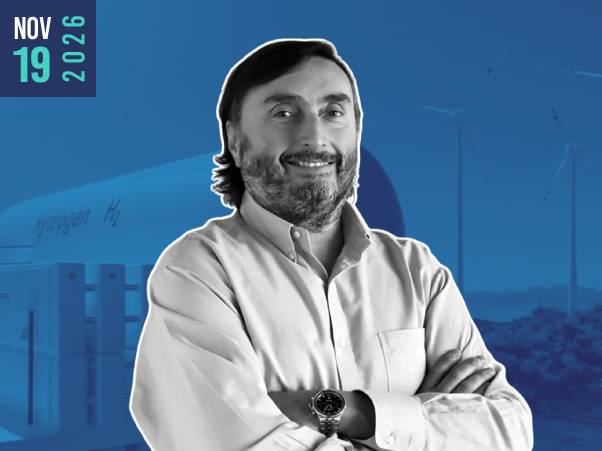
Entrevista a Mauricio Franjola | Cómo planea la región del Biobío de Chile poner en marcha el hidrógeno verde
El foco en proyectos de hidrógeno verde y derivados en Chile se ha centrado típicamente en iniciativas a escala de exportación en las regiones norte y sur del país.
En paralelo, las ruedas han seguido girando en la región industrial central de Biobío, donde el foco está en estimular primero la demanda local.
Biobío, al igual que el norte y el sur, tiene tanto oportunidades que aprovechar como desafíos que superar en la carretera del hidrógeno verde.
Para obtener una instantánea, BNamericas habló con Mauricio Franjola, gerente general del Programa Estratégico Regional de Transición Energética e Hidrógeno del Biobío, también conocido como H2 Biobío, que ha publicado una hoja de ruta 2026-50.
La Programa es una iniciativa de articulación público-privada impulsada por Corfo, la agencia de fomento productivo de Chile.
BNamericas: Biobío es una región con una base industrial importante. Parece que hay oportunidades para emplear hidrógeno y sus derivados. ¿Hay algún “low-hanging fruit”? O sea, ¿hay algunos casos de uso que son más factibles, hoy en día, que otros? Por ejemplo, parece que el transporte pesado y el SAF para la exportación figuran entre ellos.
Franjola: Sí, y la ventaja de Biobío es que no estamos hablando de hidrógeno en abstracto: tenemos demanda industrial real y actores concretos listos para ejecutar. Identificamos cuatro vectores de adopción temprana, ordenados por madurez:
- Sustitución directa de hidrógeno gris en la industria química. Empresas como Fosfoquim ya consumen hidrógeno vía electrólisis en sus procesos productivos. Aquí el caso de negocio es casi plug-and-play: reemplazar la fuente de electricidad por renovable convierte hidrógeno gris en verde sin modificar la planta. Es el caso de menor riesgo tecnológico y mayor rapidez de implementación. El anillo industrial liderado por Fosfoquim, Oxy y Eka Chile apunta a producir 1.000 toneladas de H2V al año en esta lógica.
2. Transporte pesado con flotas cautivas. El corredor logístico Concepción–Talcahuano–San Vicente mueve más de 12 millones de toneladas anuales de carga portuaria. Flotas cautivas de camiones, con rutas fijas, bases de retorno y alta intensidad de uso, son el escenario ideal para estaciones de recarga de hidrógeno (HRS). El proyecto MarVal HyLog ya está diseñando la primera HRS de la región con camiones de 700 km de autonomía, apuntando a 350 toneladas de H2 al año. La Hoja de Ruta proyecta una demanda de 40.000 toneladas anuales de H2V para transporte pesado al 2035.
3. SAF (Sustainable Aviation Fuel) a partir de biomasa forestal. Este es, a mi juicio, el caso más diferenciador de Biobío a nivel global. La región dispone de 677.000 toneladas de materia seca al año de residuos forestales que hoy se subutilizan. Combinando esta biomasa con H2V mediante rutas Fischer-Tropsch o Alcohol-to-Jet, podemos producir combustible de aviación sostenible certificable bajo CORSIA [esquema de la ONU para las emisiones de la aviación internacional]. Lo que hace único a Biobío es el CO₂ biogénico de origen forestal, que permite la certificación RFNBO (Renewable Fuel of Non-Biological Origin) y acceso a los mercados premium europeos y asiáticos. ENAP [la estatal petrolera chilena] Biobío ofrece la infraestructura de refinación existente para integrar esta cadena.
4. Bunkering marítimo verde (e-metanol y amoniaco verde). Con la entrada en vigor del Marco Net Zero de la OMI y la regulación FuelEU Maritime, los puertos del Gran Concepción tienen una ventana de oportunidad para posicionarse como hub de abastecimiento de combustibles marítimos verdes. Chile está fuera de los estrechos críticos del comercio global, lo que le da estabilidad geopolítica como proveedor. El e-metanol y el amoniaco verde, ambos derivados del H2V, son los combustibles marítimos del futuro, y Biobío tiene los puertos, la energía renovable y la base industrial para producirlos.
BNamericas: Entendemos que hay proyectos piloto planificados o en marcha en Biobío. ¿Podrías darnos un desglose breve?
Franjola: El mecanismo central de nuestro programa son los anillos industriales: consorcios de empresas que agregan demanda de H2V en un territorio acotado, reduciendo el riesgo de inversión al garantizar offtake desde el día uno. En enero de 2026, Corfo adjudicó dos anillos en Biobío con una inversión combinada de US$10 millones y una producción proyectada de 1.300 toneladas de H2V al año:
1. Anillo Químico (Fosfoquim–Oxy–Eka Chile). Producción de 1.000 t/año de H2V para sustitución directa en procesos químicos existentes. Es el proyecto de menor barrera tecnológica: la demanda ya existe, el proceso productivo no cambia, solo se descarboniza la fuente de hidrógeno. Incluye instalación de electrolizador alimentado por energía renovable en el complejo industrial de Talcahuano.
2. Anillo Logístico MarVal HyLog. Primera estación de recarga de hidrógeno (HRS) de la región, con flota de camiones pesados de celda de combustible con 700 km de autonomía. Producción de 350 t/año de H2V. Opera en el corredor portuario Concepción–Talcahuano–San Vicente, uno de los ejes logísticos más intensivos de Chile.
Adicional a estos dos anillos, en el ecosistema nacional destaca el piloto H2GN en la Región de Coquimbo, que inyectará un 10% de hidrógeno en la red de gas natural, un referente para futura replicabilidad en Biobío.
En paralelo, nuestro programa está avanzando en estudios de prefactibilidad para una planta de SAF a escala piloto (50 toneladas/día) usando biomasa forestal regional y H2V, y en el análisis técnico-económico para bunkering verde en los puertos del Gran Concepción, evaluando e-metanol y amoniaco verde como combustibles marítimos.
BNamericas: Para la realización de proyectos a gran escala en general en Chile, ¿el financiamiento y la mitigación del riesgo siguen siendo los cuellos de botella?
Franjola: Absolutamente. El Global Hydrogen Review 2026 de la IEA lo confirma con cifras contundentes: el pipeline global de proyectos de H2V se redujo a 27 Mt de capacidad anunciada, y de esos, unos 22 Mt están en riesgo de no alcanzar decisión final de inversión (FID) a tiempo para operar en 2030. La brecha entre anuncios y ejecución es el problema central de la industria a nivel mundial.
Los cuellos de botella específicos son tres:
Brecha de costo. El LCOH (costo nivelado del hidrógeno) verde sigue en el rango de US$4–8/kg en la mayoría de los mercados, frente a US$1–1,5/kg del hidrógeno gris. Chile tiene ventajas competitivas en renovables que podrían llevar el LCOH a US$2–3/kg, pero el cierre de brecha requiere política pública activa y volumen.
Insuficiencia de contratos de offtake. Solo el 20% de los 1,7 Mt de acuerdos de compra anunciados globalmente son contratos firmes vinculantes. Sin demanda contractualizada, los proyectos no logran bankability ante la banca comercial. Esto genera un círculo vicioso: sin offtake no hay financiamiento, y sin financiamiento no hay proyecto que ofrezca offtake.
Percepción de riesgo tecnológico y regulatorio. Los inversionistas y aseguradoras aún perciben el H2V como una apuesta de alto riesgo. La ausencia de un track record extenso de operación comercial, combinada con marcos regulatorios aún en construcción en la mayoría de los países, incluido Chile, eleva las primas de riesgo y encarece el capital.
En Chile, a esto se suma la necesidad de avanzar más rápido en el Plan de Regulaciones Habilitantes 2024–2030 y en la certificación de origen del hidrógeno verde, que es condición para acceder a mercados premium internacionales.
BNamericas: ¿Cuáles serían algunas de las soluciones?
Franjola: La experiencia de nuestro programa nos ha enseñado que la solución no pasa por esperar un megaproyecto de exportación, sino por construir mercado desde la demanda local. Cinco palancas concretas:
Blended finance (financiamiento combinado). La clave para destrabar proyectos es combinar capital público de mitigación de riesgo (Corfo, fondos climáticos multilaterales como el GCF) con capital privado. El capital público absorbe el riesgo de primera pérdida, lo que baja la prima para la banca comercial y las aseguradoras. Nuestros anillos industriales ya operan bajo esta lógica: Corfo cofinancia la infraestructura compartida, y las empresas comprometen offtake.
Anillos industriales como mecanismo de agregación de demanda. En lugar de un solo gran comprador, agrupamos múltiples empresas de un territorio que comparten infraestructura de producción y distribución de H2V. Esto diversifica el riesgo de demanda, genera economías de escala y crea contratos de offtake múltiples que dan bankability al proyecto. Es un modelo replicable que otros países de América Latina podrían adoptar.
Contratos de offtake de largo plazo con indexación. Los compradores industriales necesitan previsibilidad de precio, y los productores necesitan garantía de ingreso. Contratos a 10–15 años con mecanismos de indexación al costo de la energía renovable, que tiene tendencia estructural a la baja, pueden cerrar la brecha. El 60% de la producción global anunciada de H2V ya está orientada a derivados (amoniaco, metanol, SAF), lo que abre la puerta a contratos con compradores internacionales.
Infraestructura compartida y plataformas logísticas. Compartir electrolizadores, almacenamiento y redes de distribución entre múltiples usuarios reduce el Capex unitario. En Biobío estamos diseñando esto alrededor de los polos industriales existentes de Talcahuano, Coronel y Hualpencillo, aprovechando la infraestructura portuaria y energética ya instalada, incluido el sitio del ex–Huachipato/AZA.
Certeza regulatoria y certificación de origen. Chile necesita acelerar su plan de regulaciones y, en particular, implementar un sistema robusto de certificación de origen de H2V que sea reconocido por la UE y otros mercados premium. Sin certificación, el hidrógeno verde chileno no puede capturar el sobreprecio que justifica la inversión. La Guía de Elegibilidad de Corfo ya avanza en esta dirección.
BNamericas: Por último, sobre el tema de la energía en general, existe consenso en que los shocks de precios y de suministro de hidrocarburos que hemos visto impulsarán a los países a reforzar su resiliencia energética, especialmente a aquellos con poca o ninguna producción de petróleo y gas. ¿Cómo ves la respuesta de Chile a mediano y largo plazo? ¿Qué ves en la bola de cristal?
Franjola: Chile es un país sin producción relevante de petróleo ni gas natural, lo que históricamente nos ha dejado expuestos a cada shock de precios de hidrocarburos. Pero esa misma vulnerabilidad se está convirtiendo en el mayor incentivo para una transición energética acelerada, y el H2V es pieza central de esa respuesta.
Lo que veo en la bola de cristal:
A mediano plazo (2026–2030): consolidación de la matriz renovable y primeros volúmenes de H2V. Chile ya supera el 55% de generación eléctrica con energías renovables no convencionales (ERNC) en el SEN. La Estrategia Nacional de Hidrógeno Verde actualizada apunta a 5 GW de capacidad de electrólisis al 2030. Los anillos industriales como los de Biobío serán la prueba de concepto de que el H2V funciona como vector de almacenamiento y transporte de energía renovable a escala industrial. El almacenamiento con baterías (BESS) complementará esta transición, como lo muestra el crecimiento de Trinasolar y otros actores en Chile, que están llevando al país a liderar América Latina en storage, pero el hidrógeno resuelve lo que las baterías no pueden: almacenamiento estacional y descarbonización de procesos térmicos de alta temperatura.
A largo plazo (2030–2050): Chile como exportador neto de energía renovable en forma de moléculas. Aquí está el cambio de paradigma. Chile tiene la capacidad de pasar de importador de combustibles fósiles a exportador de energía renovable en forma de H2V, amoniaco verde, e-metanol y SAF. Es la primera molécula renovable transable: se puede almacenar, transportar y vender como commodity. La ubicación de Chile fuera de los estrechos críticos del comercio marítimo global (Ormuz, Malaca, Suez), su estabilidad institucional (OCDE, calificación de riesgo) y sus recursos renovables de clase mundial (solar en el norte, eólico en el sur, eólico offshore en desarrollo) conforman una propuesta de valor única.
El modelo Biobío como caso de estudio. Lo que hace distinto a nuestro programa es que no apostamos solo por la exportación especulativa de H2V a mercados lejanos, una estrategia que, como muestra el Global Hydrogen Review 2026, tiene altas tasas de cancelación. Construimos desde la demanda industrial local, con actores reales, en un territorio con base productiva diversificada. Eso genera resiliencia: la región reduce su dependencia de combustibles importados, sus industrias se descarbonizan para cumplir regulaciones internacionales, y se crea un ecosistema exportador con fundamentos reales de mercado.
En síntesis, la respuesta de Chile a los shocks de hidrocarburos no es defensiva, es ofensiva. El país tiene los recursos, la institucionalidad y cada vez más la voluntad política para convertir una vulnerabilidad estructural en una ventaja competitiva de largo plazo. Biobío, con su base industrial, sus puertos, su biomasa forestal y su capital humano, está en el epicentro de esa transformación.
La secuencia estratégica: primero autonomía, luego exportación. La estrategia del Biobío está claramente alineada con satisfacer la demanda interna de energía y combustibles del país. Chile importa cerca del 90% de sus combustibles fósiles, y cada proyecto de H2V que sustituye diésel en transporte pesado, gas natural en procesos industriales o queroseno en aviación reduce esa dependencia y fortalece la autonomía energética nacional. Esa es la primera prioridad: abastecer a Chile con energía limpia producida en Chile. Y una vez consolidada esa experiencia operativa, con cadenas de valor probadas, capital humano formado y regulación madura, el siguiente paso natural es la exportación. No se exporta lo que no se ha aprendido a producir y consumir internamente. Biobío está construyendo exactamente esa secuencia: mercado local primero, capacidad exportadora después.
Compartir
Otras
noticias